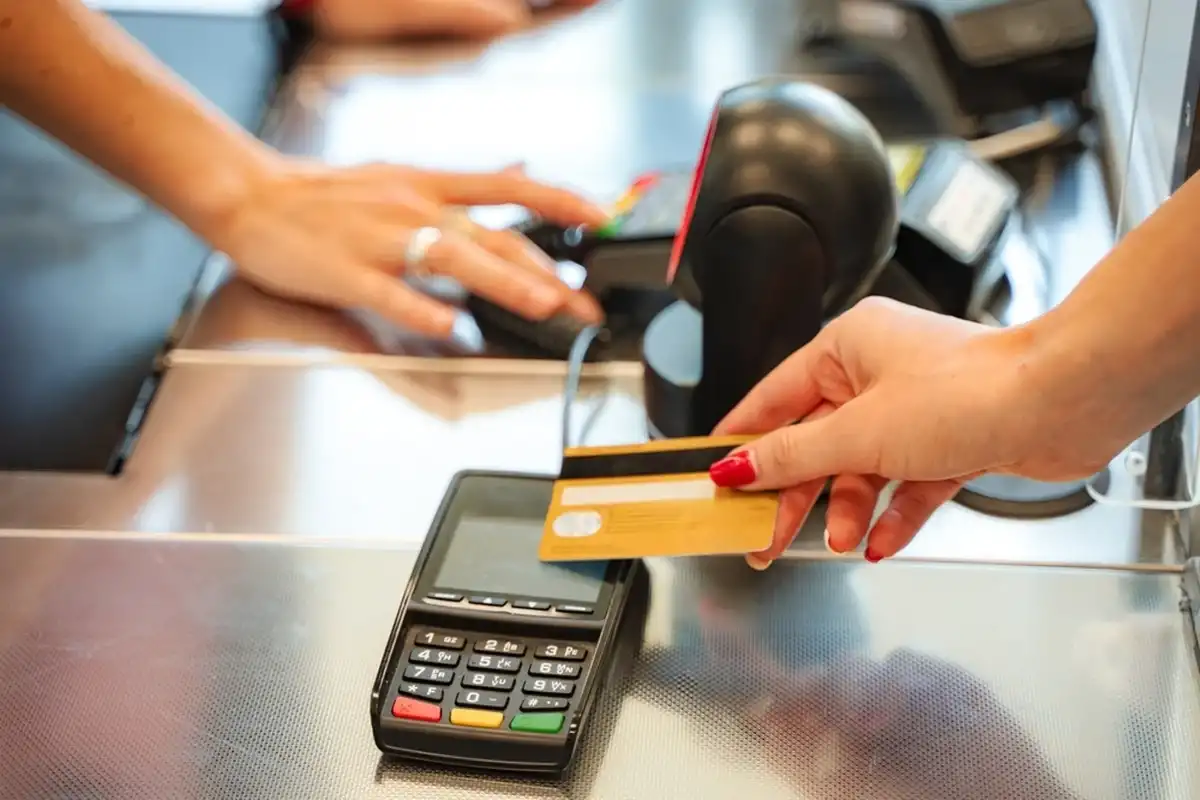
Если расплачиваться кредитной картой за все покупки, можно получать кешбэк с денег, которые вы и так тратите, а заодно улучшить кредитный рейтинг. Эксперт по личным финансам Motley Fool Money Райан Уилкокс напоминает, что это выгодно только при условии полного погашения долга каждый месяц.
 Если оставлять задолженность, проценты быстро сведут всю пользу на нет.
Кешбэк с обычных расходов
Карта с бонусами возвращает часть денег за каждую покупку. Например, при кешбэке 2% ежемесячные расходы в $3000 приносят $60, или $720 в год. Для карты с кешбэком это хороший результат, особенно если за ее обслуживание не берут годовую плату. Карты с повышенным кешбэком в категориях, которые подходят под ваши траты, позволяют заработать еще больше.
Кроме того, при оплате всех покупок картой легче получить приветственный бонус, который сам по себе может принести сотни или даже тысячи долларов.
Рост кредитного рейтинга
Регулярные покупки по карте могут повысить кредитный рейтинг, если платить вовремя и держать общий долг на низком уровне. История платежей составляет самую большую часть рейтинга FICO, а карта, которой вы пользуетесь каждую неделю, дает стабильную запись своевременных платежей.
При этом важно следить за коэффициентом использования кредита, то есть соотношением долга к общему кредитному лимиту. Он тоже влияет на рейтинг, поэтому лучше использовать не больше 30% общего лимита.
Соблазн потратить больше
Главная ловушка при оплате всех покупок картой связана с перерасходом. Расплачиваться картой психологически легче, чем наличными. Перерасход по кредитной карте случается чаще, чем по дебетовой, потому что сообщения о недостатке средств здесь не будет.
Кешбэк может усилить соблазн и подтолкнуть к ненужным покупкам. Если потратить $100 ради возврата $2, итоговый минус составит $98. Уилкокс советует относиться к кредитной карте как к дебетовой и не расплачиваться ею, если нужной суммы нет на текущем счете.
Цена непогашенного долга
Проценты по задолженности обходятся гораздо дороже, чем приносит кешбэк большинства карт. По данным Федеральной резервной системы, средняя годовая ставка по кредитным картам составляет 21%. При долге в $3000 это около $630 процентов за год, что перекрывает большую часть бонусов по любой карте. Тем, у кого уже есть долг, эксперт предлагает рассмотреть карты с переводом баланса, которые позволяют на несколько месяцев приостановить рост задолженности.
Три привычки для контроля расходов
- Подключите автоплатеж на полную сумму по выписке, чтобы не пропустить ни одного платежа.
- Если за короткое время потратили много, внесите дополнительный платеж в середине месяца. Так долг и коэффициент использования кредита останутся низкими.
- Регулярно проверяйте выписки по карте и кредитный рейтинг.