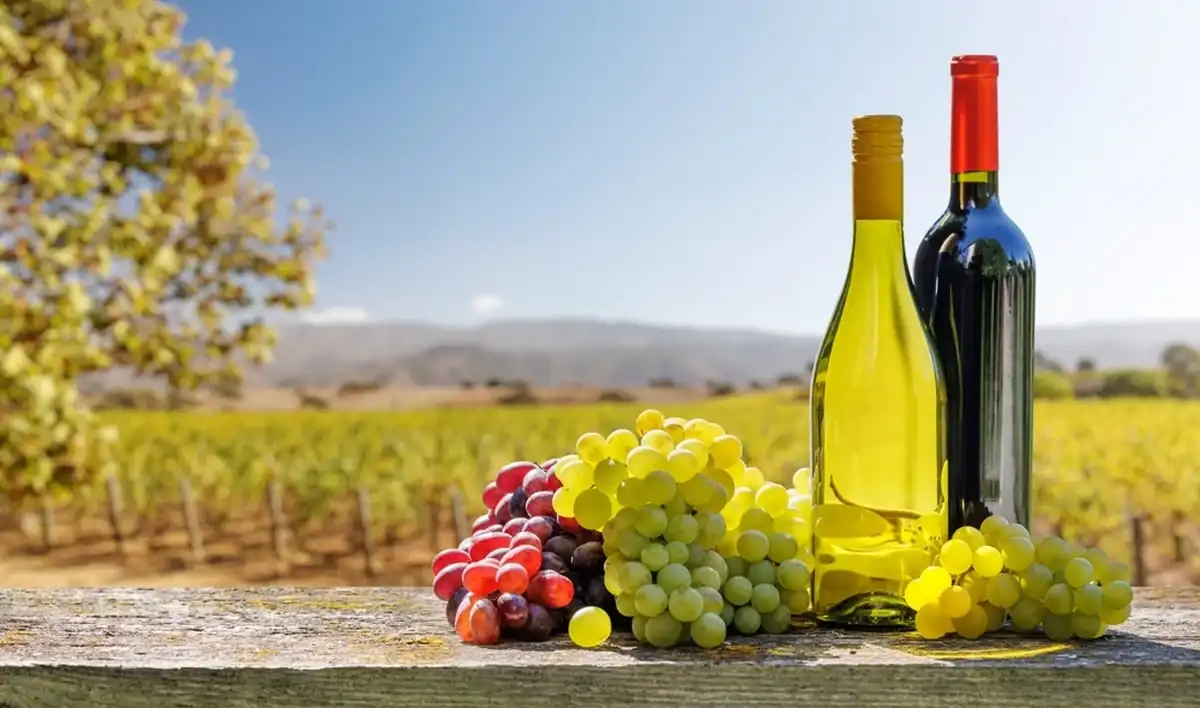
Если вы давно присматривались к хорошему калифорнийскому вину, но останавливала цена — сейчас подходящий момент, пишет KTLA.
Калифорния производит около 80% всего вина в США, и последние несколько лет винодельни штата живут с одной проблемой: вина производится больше, чем американцы успевают выпивать. Результат — тысячи нераспроданных бутылок и падающие оптовые цены.
Выход нашелся через крупные торговые сети. Винодельни продают излишки оптом ретейлерам — Costco, Aldi, Kroger, Grocery Outlet, а те разливают вино под собственными лейблами и выставляют на полки по ценам, которые еще недавно казались бы немыслимыми. При этом сами производители сохраняют репутацию своих брендов: продавая излишки оптом, они не демпингуют под собственным именем.
Что и где можно купить
В Grocery Outlet каберне совиньон из Напы, который в винотеке стоил бы $45–85, продается под маркой Second Cheapest Wine за $9,99. Бутылки ценой $150 и выше уходят меньше чем за $30. Costco снизил цену Kirkland Signature Stags Leap Cabernet Sauvignon с $22,99 до $19,99. Kroger за два месяца собрал портфель из 20 вин с оценкой 90 баллов и выше — раньше таких в ассортименте не было вовсе. Байер Grocery Outlet рассказал, что объем оптовых предложений от виноделен вырос кратно: в 2018 году речь шла о партиях в 1 000–3 000 кейсов, сейчас поступают предложения на 20 000–200 000 кейсов.
Что происходит с рынком
По данным Silicon Valley Bank, американцы купили в 2025 году около 329 млн кейсов вина — на 7 млн меньше, чем годом ранее, а общий объем продаж упал с $75,5 млрд до $74,3 млрд. Аналитики называют причинами инфляцию и снижение интереса к алкоголю среди молодых жителей страны.
Часть виноградарей реагирует радикально: в 2024–2025 годах в Калифорнии выкорчевано более 38 000 акров виноградников. Эксперты предупреждают, что если спрос стабилизируется, нынешнее сокращение площадей может обернуться дефицитом. Пока же рынку понадобится еще 12–24 месяца, чтобы разобрать накопившиеся запасы — а значит, дешевые премиальные вина на полках супермаркетов останутся надолго.